Pernah merasa gemas saat melihat saldo rekening berkurang sedikit demi sedikit di akhir bulan padahal rasanya tidak banyak melakukan transaksi? Setelah diperhatikan lebih teliti, ternyata pemotongan itu datang dari akumulasi biaya administrasi bulanan, biaya pemeliharaan kartu, hingga potongan transfer antarbank. Bagi sebagian dari kita, jumlah puluhan ribu yang hilang setiap bulan terasa disayangkan, terutama jika tujuan awal kita membuka rekening adalah murni untuk menabung.
Kondisi seperti inilah yang membuat Tabungan Digital perlahan bergeser dari sekadar tren gaya hidup menjadi kebutuhan finansial yang nyata. Pada dasarnya, tabungan digital adalah layanan rekening perbankan yang seluruh prosesnya dilakukan secara online lewat aplikasi di ponsel pintar. Kita tidak perlu lagi meluangkan waktu khusus untuk mengambil nomor antrean di kantor cabang, memegang buku tabungan fisik, atau mengisi formulir kertas yang panjang. Cukup bermodalkan e-KTP dan proses validasi wajah e-KYC (electronic Know Your Customer), sebuah rekening baru biasanya sudah bisa aktif dan siap dipakai dalam hitungan menit dari mana saja.
Namun, daya tarik utamanya bukan hanya soal proses pendaftaran yang cepat. Ada pergeseran cara berpikir yang cukup mendasar ketika kita memindahkan sebagian atau seluruh dana operasional harian ke ekosistem bank digital.
Alasan Di Balik Populernya Tabungan Digital
Jika kita melihat lebih dekat, ada beberapa alasan mendasar mengapa bentuk tabungan ini menawarkan angin segar bagi pengelolaan uang harian kita:
- Tingkat Imbal Hasil yang Cenderung Lebih Kompetitif Salah satu perbedaan yang paling terasa saat memindahkan simpanan ke layanan digital adalah tawaran bunga yang rata-rata berkisar antara 3% hingga 6% per tahun. Untuk produk deposito digital tertentu, angkanya bahkan bisa bertambah lebih tinggi. Jika dibandingkan dengan tabungan konvensional yang umumnya memberikan imbal hasil di kisaran 1% hingga 2% per tahun, selisih ini tentu terasa cukup berarti untuk menjaga daya beli uang simpanan dari gerusan inflasi harian.
- Bebas dari Beban Biaya Administrasi Bulanan Banyak penyedia layanan ini menghapus biaya pemeliharaan akun harian. Selain itu, pengguna sering diberi kuota bebas biaya transfer antarbank serta gratis penarikan tunai di jaringan ATM tertentu. Tanpa adanya potongan rutin di awal atau akhir bulan, saldo yang tersimpan bisa utuh bertumbuh tanpa kekhawatir terkikis oleh biaya-biaya tersembunyi.
- Aksesibilitas dan Kontrol Finansial 24/7 Semua urusan finansial mulai dari cek riwayat transaksi, membayar tagihan utilitas, membeli produk digital, hingga memindahkan dana dapat diselesaikan kapan saja secara real-time. Anda tidak perlu menyesuaikan jadwal operasional bank hanya untuk mengurus hal-hal kecil seputar rekening Anda.
- Kemudahan Alokasi Dana Lewat Fitur Sub-Rekening Hampir semua aplikasi perbankan digital menyertakan fitur pemisah dana yang sering disebut sebagai “kantong” atau pocket. Fitur sederhana ini sebenarnya sangat membantu psikologi menabung kita. Kita bisa memisahkan uang belanja harian, tagihan listrik, simpanan liburan, hingga dana darurat ke dalam pos terpisah tanpa harus membuka banyak akun bank yang berbeda.
Merekam Peta Pilihan Bank Digital Saat Ini
Pasar perbankan di Indonesia saat ini diwarnai oleh berbagai pilihan aplikasi dengan keunggulan dan karakter ekosistemnya masing-masing. Memahami perbedaan ini akan memudahkan Anda menentukan aplikasi mana yang paling pas untuk ritme harian Anda:
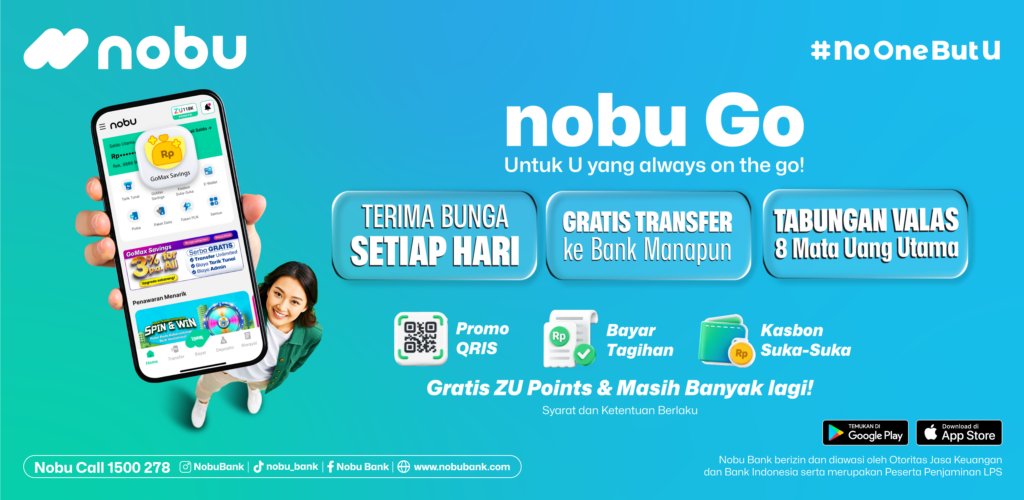
- nobu Go by Nobu Bank Bagi kamu yang mencari kemudahan dan fleksibilitas transaksi harian tanpa batasan. Lewat nobu Go by Nobu Bank, nikmati bunga tabungan harian 3% p.a., pilihan deposito online hingga 6%++ p.a., dan kebebasan transfer antarbank gratis via BI-FAST tanpa kuota transaksi. Lengkapi kebutuhan finansial Anda dengan Tabungan Valas berimbal hasil spesial 2,5% p.a..
- blu by BCA Sangat cocok bagi Anda yang menginginkan fleksibilitas transaksi tetapi tetap ingin merasa dekat dengan ekosistem perbankan BCA. Menyediakan bunga tabungan di kisaran 3% per tahun, keunggulan utamanya terletak pada kemudahan penarikan tunai gratis di jaringan ATM BCA serta integrasi transaksi yang mulus.
- SeaBank Layanan ini sering menjadi pilihan favorit mereka yang gemar berbelanja online atau memutar uang secara harian. SeaBank menawarkan bunga yang dicairkan setiap hari dengan besaran di sekitar 3,5% per tahun, bebas biaya transfer, serta terhubung secara erat dengan aplikasi Shopee.
- Bank Jago Bagi yang menyukai fleksibilitas penuh dalam penganggaran, Bank Jago menawarkan fitur kantong yang sangat intuitif. Bunga yang ditawarkan berkisar antara 3,75% hingga 5% per tahun. Keunggulan lainnya terletak pada konektivitas langsung dengan ekosistem Gojek dan GoPay serta beberapa platform investasi terkemuka.
- Superbank & Krom Dua nama ini hadir memberi warna baru bagi pencari imbal hasil tinggi. Keduanya berani menawarkan suku bunga tabungan dan deposito yang terbilang cukup agresif, mulai dari 5% hingga di atas 6% per tahun. Pilihan ini menarik untuk menumbuhkan dana simpanan mengendap agar bekerja lebih optimal.
- LINE Bank Hadir dengan konsep yang santai dan ramah pengguna, LINE Bank membebaskan biaya admin bulanan serta biaya transfer. Pengguna juga disajikan kemudahan sistem notifikasi transaksi secara langsung melalui aplikasi perpesanan LINE yang terpasang di ponsel.
- OCBC Nyala Bagi Anda yang ingin mengintegrasikan dana simpanan harian dengan portofolio investasi yang lebih luas dalam satu tempat, OCBC Nyala menjadi opsi terpadu yang menggabungkan kemudahan aplikasi mobile dengan keandalan bank multinasional.
Menjaga Keseimbangan Antara Imbal Hasil dan Keamanan
Melihat angka bunga yang tinggi memang selalu menggiurkan, tetapi mengelola keuangan secara bijak berarti selalu melihat dua sisi mata uang: potensi imbal hasil dan tingkat risiko. Ada beberapa pertimbangan penting yang sebaiknya tidak Anda lewatkan sebelum memutuskan menyimpan dana dalam jumlah besar di salah satu platform:
-
Pastikan Legalitas dan Regulasi Resmi
Langkah pertama dan paling mendasar adalah memastikan bahwa bank digital pilihan Anda sudah terdaftar dan diawasi secara resmi oleh Otoritas Jasa Keuangan (OJK). Kehadiran izin OJK menjamin bahwa operasional perbankan dijalankan sesuai dengan standar hukum yang berlaku di Indonesia. -
Memahami Batas Bunga Penjaminan LPS
Ini adalah poin yang sering terlewatkan. Lembaga Penjamin Simpanan (LPS) memang menjamin simpanan nasabah di bank, tetapi penjaminan tersebut memiliki batasan syarat: yakni batas maksimum nominal simpanan serta tingkat bunga penjaminan. Jika sebuah bank memberikan suku bunga di atas batas maksimal yang ditetapkan LPS, maka dana yang disimpan di rekening tersebut berisiko tidak dijamin oleh LPS apabila terjadi masalah sistemik pada bank tersebut. Bijaknya, Anda bisa membagi penempatan dana: simpanan utama ditempatkan pada produk berbunga di bawah batas LPS, sementara porsi dana yang siap menanggung risiko bisa ditaruh pada produk imbal hasil tinggi. -
Perhatikan Syarat dan Ketentuan Produk
Jangan ragu untuk membaca bagian detail informasi produk. Beberapa bank menyyaratkan saldo minimum tertahan agar Anda tetap mendapatkan fasilitas bebas biaya transfer harian. Ada pula yang memberlakukan skema kuota transaksi gratis berbasis tingkatan saldo (tiering). Memahami aturan main ini di awal akan menghindarkan Anda dari rasa kecewa atau biaya yang tidak terduga di kemudian hari.