Beberapa tahun lalu, urusan perbankan identik dengan berkas administrasi, nomor antrean, dan ruang tunggu kantor cabang. Ketika ada keperluan membuka rekening baru atau memperbarui data pribadi, kita harus meluangkan waktu khusus di sela jam kerja. Namun, lanskap tersebut telah berubah drastis. Kehadiran Bank Digital mengubah ponsel pintar di genggaman tangan kita menjadi pusat kendali keuangan yang bekerja tanpa henti.
Perubahan ini bukan sekadar pergantian medium dari kertas ke layar sentuh, melainkan perubahan mendasar pada bagaimana sebuah lembaga keuangan melayani nasabahnya. Kita kini bisa mengendalikan alur keluar masuk uang, membagi pos anggaran, hingga bertransaksi lintas platform dalam beberapa kali ketukan jari.
Bagi sebagian orang, transisi ini mendatangkan kenyamanan luar biasa. Bagi yang lain, ada sedikit rasa canggung karena kehilangan interaksi tatap muka langsung. Memahami cara kerja, potensi, serta batasan risiko dari platform ini akan membantu kita melangkah lebih mantap dalam mengelola finansial harian.
Memahami Payung Hukum dan Perbedaan Mendasarnya
Secara regulasi, Bank Digital di Indonesia memiliki landasan operasional yang jelas. Otoritas Jasa Keuangan (OJK) menerbitkan aturan khusus melalui POJK No. 12/POJK.03/2021 yang menegaskan bahwa bank digital adalah bank berbadan hukum Indonesia yang menyediakan layanan secara daring melalui saluran elektronik. Ciri khas utamanya adalah ketiadaan kantor cabang fisik secara masif, di mana operasionalnya umumnya hanya didukung oleh satu kantor pusat atau kantor fisik terbatas.
Sering kali masyarakat masih tertukar antara istilah bank digital dan layanan perbankan digital. Meskipun terdengar serupa, keduanya memiliki konteks struktur yang berbeda:
- Bank Digital Lembaga ini sejak awal beroperasi secara penuh lewat jalur digital dengan izin serta badan hukum khusus sebagai bank digital. Seluruh proses pengisian formulir, verifikasi identitas e-KYC, hingga layanan nasabah bertumpu pada aplikasi seluler tanpa bergantung pada jaringan kantor cabang. Contoh yang familiar di masyarakat antara lain Bank Jago, SeaBank, dan blu by BCA Digital.
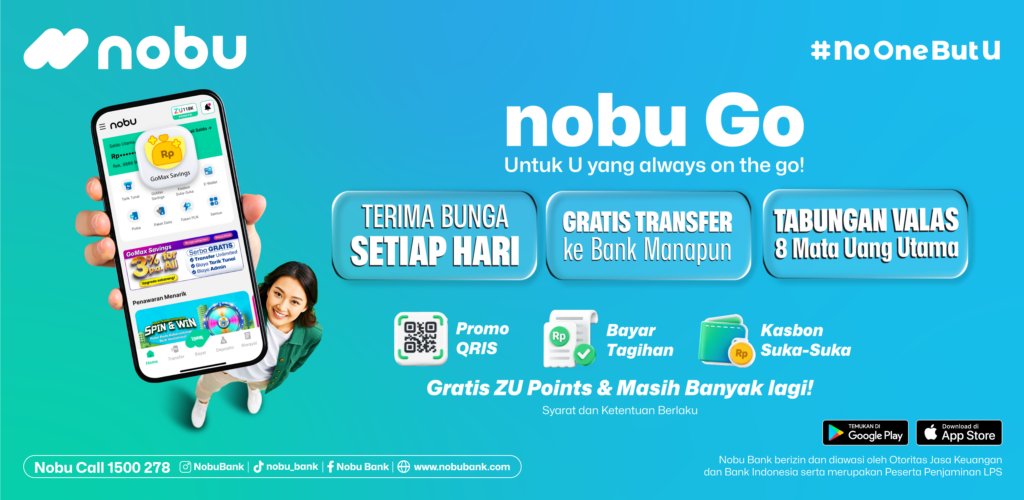
- Perbankan Digital Istilah ini mengacu pada fasilitas atau fitur pendaftaran dan transaksi elektronik yang dikembangkan oleh bank konvensional yang sudah berdiri lama. Bank induknya tetap memiliki jaringan kantor cabang fisik di berbagai kota, namun menyediakan aplikasi seluler untuk memudahkan nasabahnya bertransaksi mandiri. Salah satu contoh bentuknya adalah aplikasi nobu Go yang dihadirkan oleh Nobu Bank.
Mengetahui perbedaan ini membantu kita memahami ke mana arah dukungan layanan teknis yang akan kita terima ketika mengalami kendala bertransaksi di kemudian hari.
Membedah Karakter dan Ekosistem Pemain Utama
Keunikan dari ranah ini di Indonesia terletak pada integrasi ekosistem. Aplikasi perbankan tidak lagi berdiri sendiri secara terisolasi, melainkan saling terhubung dengan platform e-commerce, transportasi online, hingga platform investasi. Setiap pemain membawa keunggulannya masing-masing untuk menjawab kebutuhan pengguna yang beragam:
- nobu Go by Nobu Bank Bagi kamu yang mencari kemudahan dan fleksibilitas transaksi harian tanpa batasan rumit. Lewat nobu Go, nikmati layanan pembukaan rekening praktis, suku bunga tabungan harian 3% p.a. yang dibayarkan harian, bunga deposito yang kompetitif hingga 6,25% p.a., kemudahan gratis transfer antarbank via BI-FAST tanpa kuota.
- SeaBank Bagi pengguna yang aktif berbelanja di platform Shopee atau bermain game dari ekosistem Garena, SeaBank menawarkan proses transaksi yang sangat mengalir. Proses pembukaan rekeningnya terbilang ringkas dan cepat. Daya tarik utamanya terletak pada efisiensi biaya transfer serta kemudahan memindahkan dana untuk belanja harian.
- Bank Jago Platform ini sangat menonjol dari sisi manajemen anggaran. Lewat fitur Kantung, pengguna bisa memisahkan dana ke dalam puluhan pos rekening terpisah dengan nomor rekening uniknya masing-masing. Integrasi langsung dengan aplikasi Gojek, Tokopedia, dan platform investasi Bibit membuat alokasi uang belanja bulanan, ongkos transportasi, hingga investasi rutin bisa berjalan otomatis dalam satu pintu.
- blu by BCA Digital Hadir di bawah naungan ekosistem BCA, platform ini membawa rasa familiar bagi nasabah yang terbiasa dengan keandalan jaringan BCA. Keunggulannya teletak pada fitur kelola tabungan seperti bluSaving dan tabungan bersama bluGether, serta kemudahan fasilitas tarik tunai tanpa kartu di seluruh jaringan ATM BCA.
- NeoBank (Bank Neo Commerce) Bekerja sama dengan Akulaku, NeoBank menyasar segmen yang membutuhkan layanan finansial terpadu. Pendekatan aplikasinya menyatukan fungsi tabungan, transaksi harian, dan layanan keuangan pendukung lainnya dalam satu antarmuka yang interaktif.
- Jenius (Bank BTPN) Sebagai salah satu pionir yang mengenalkan konsep perbankan berbasis aplikasi di tanah air, Jenius dibekali fitur finansial yang terbilang matang. Mulai dari penanda akun berbasis Cashtag, alokasi dana otomatis Dream Saver, hingga fleksibilitas pengelolaan dana dalam berbagai mata uang asing (multicurrency) untuk kebutuhan transaksi internasional.
Menimbang Kelebihan dan Risiko Secara Bijak
Mengadopsi teknologi baru dalam hal penyimpanan uang selalu membutuhkan keseimbangan sudut pandang. Kita tidak bisa hanya melihat kemudahannya saja tanpa memperhitungkan potensi kendala yang mungkin muncul.
Keunggulan yang Ditawarkan:
-
Aksesibilitas Tanpa Batas Waktu
kamu memiliki kontrol penuh atas rekening selama 24 jam sehari. Tidak ada lagi istilah tertunda transaksi karena menunggu jam operasional kantor cabang buka di hari kerja. -
Efisiensi Biaya Operasional
Tanpa beban pemeliharaan gedung cabang fisik yang luas, platform ini umumnya mampu memangkas biaya administrasi bulanan. Banyak di antaranya memberikan kuota gratis transfer antarbank serta biaya transaksi yang jauh lebih murah. -
Imbal Hasil Tabungan yang Lebih Menarik
Efisiensi operasional memungkinkan penyedia layanan memberikan suku bunga tabungan serta deposito yang relatif lebih kompetitif dibandingkan produk tabungan konvensional biasa. -
Pembukaan Akun yang Ringkas
Proses pendaftaran bisa diselesaikan dari rumah hanya dengan menyiapkan KTP, koneksi internet yang stabil, dan sesi foto verifikasi wajah.
Risiko dan Keterbatasan yang Perlu Diantisipasi:
-
Ketergantungan Pada Infrastruktur Digital
Seluruh akses transaksi sangat mengandalkan kestabilan jaringan internet dan performa aplikasi. Ketika sistem mengalami kendala teknis atau pemeliharaan berkala, akses menuju dana yang kamu miliki bisa tertunda sejenak. -
Ketiadaan Layanan Tatap Muka
Bagi sebagian orang, mengurus persoalan keuangan rumit lewat pesan obrolan atau pusat bantuan telepon terasa kurang memuaskan dibanding berdiskusi langsung dengan petugas di customer service cabang. -
Patuhi Batas Penjaminan Simpanan LPS
Ini adalah aspek paling krusial. Lembaga Penjamin Simpanan (LPS) bertugas melindungi dana simpanan masyarakat di perbankan. Namun, penjaminan ini memiliki syarat ketat terkait nominal maksimal dan batas tingkat bunga penjaminan. Jika kamu menempatkan uang pada produk tabungan yang menawarkan suku bunga di atas batas penjaminan LPS, maka keseluruhan simpanan pada rekening tersebut tidak masuk dalam program penjaminan LPS apabila bank mengalami masalah likuiditas.